
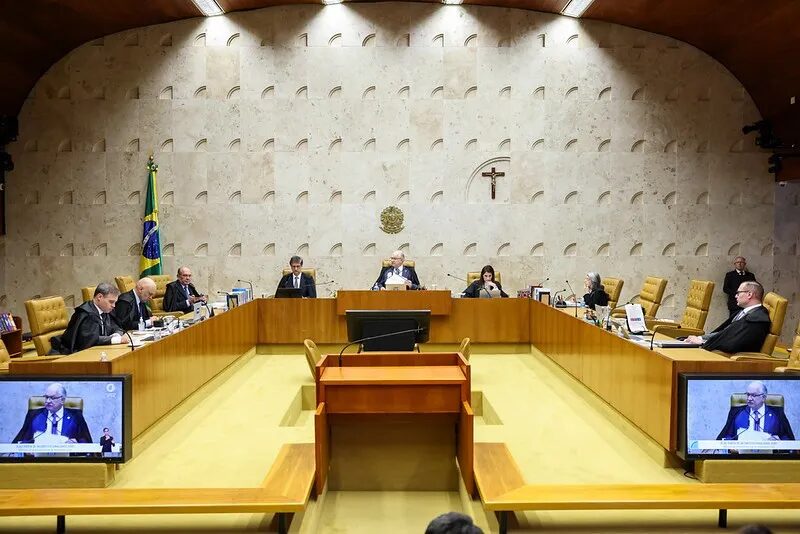
O Supremo Tribunal Federal (STF) vai estabelecer quais parâmetros de correção monetária e juros moratórios devem incidir sobre os débitos judiciais dos entes públicos antes da expedição formal de uma Requisição de Pequeno Valor (RPV) ou precatório. A controvérsia teve repercussão geral reconhecida no plenário virtual, o que significa que a futura tese da Corte será obrigatória para todos os tribunais do país em litígios semelhantes.
Omissão normativa após emenda constitucional
O centro do debate envolve os impactos de uma emenda constitucional de 2025, que reformulou a metodologia de reajuste das pendências financeiras do Estado. Pelo texto em vigor, após a expedição da ordem de pagamento, o saldo devedor passa a ser corrigido pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA-E) com acréscimo dos rendimentos da caderneta de poupança, aplicando-se a taxa Selic caso essa combinação supere o índice básico.
Contudo, a alteração legislativa gerou uma lacuna jurídica: o texto não detalhou qual indicador financeiro deve incidir durante a tramitação processual, fase em que os cálculos da condenação ainda estão sendo liquidados pela Justiça.
Origem da disputa no Judiciário paulista
A discussão levada à Suprema Corte decorre de uma ação movida por uma professora da rede pública estadual de São Paulo, que obteve judicialmente o direito à indenização por licença-prêmio não usufruída. Na ocasião, o Tribunal de Justiça de São Paulo (TJ-SP) manteve a aplicação exclusiva da taxa Selic para abranger juros e correção, mesmo diante da vigência da nova legislação.
Diante do desfecho estadual, o governo paulista interpôs recurso extraordinário no STF. A procuradoria estadual argumenta que a insistência no uso da Selic para esse período processual desconsidera as diretrizes trazidas pela mudança constitucional recente.
Impactos orçamentários e direitos de credores
Os precatórios são instrumentos judiciais para quitação de montantes devidos pelo poder público após condenações transitadas em julgado, dependendo de cronograma orçamentário específico e fila cronológica. Já as RPVs atendem a valores menores e contam com prazos de quitação mais ágeis.
Como a taxa de atualização monetária altera expressivamente o volume final repassado aos cidadãos e a despesa suportada pelos cofres públicos, a pacificação do tema trará previsibilidade tanto para a gestão fiscal de estados e municípios quanto para os jurisdicionados que aguardam o recebimento de seus direitos.


Leave a Reply